Boletim do Economista – ISSN 3085-9670
Jaime de Jesus Filho – Doutor em Economia. Conselheiro do CORECON-CE, consultor da SEFAZ/CE e professor da Fundação Getulio Varga (FGV). Contato: jjaimefilho@gmail.com
Rodrigo Stefe – Economista. Doutorando em Administração (Unifor). Professor de Economia da Universidade de Fortaleza (Unifor)
O Painel de Dados visa lançar luz sobre dados econômicos e fiscais dos municípios e do estado do Ceará. A disseminação e a transparência dos dados econômicos e fiscais são fundamentais para fortalecer a confiança da sociedade nas instituições públicas. Ao tornar essas informações mais acessíveis, promove-se o controle social, incentiva-se a participação cidadã e facilita-se a tomada de decisões mais informadas para o desenvolvimento sustentável e a redução das desigualdades.
Nesta edição analisamos a situação do mercado de crédito no estado do Ceará. O crédito e o funcionamento do mercado de crédito são peças centrais do desenvolvimento em estados como o Ceará porque transformam poupança em investimento e consumo produtivos, aliviando as restrições de liquidez que limitam empresas, produtores rurais e famílias. Em economias com renda per capita e profundidade financeira ainda abaixo da média nacional, o acesso a crédito de médio e longo prazo permite que micro e pequenas empresas ampliem capacidade, que o agronegócio e a indústria local financiem estoques e modernização e que o setor imobiliário e de serviços sustentem emprego e demanda interna. Um mercado de crédito mais competitivo, com informação cadastral melhor, garantias mais fluidas e menor spread, reduz o custo do capital, amplia a inclusão financeira e favorece a formalização. Sem esse canal, o crescimento tende a ficar preso à poupança corrente e ao ciclo de curto prazo. O crédito multiplica o efeito de políticas públicas, da reforma tributária e dos investimentos em infraestrutura sobre a produtividade e a renda. O ponto decisivo, contudo, não é apenas o volume emprestado, e sim a qualidade da alocação. Crédito direcionado a projetos viáveis eleva o produto. Em contrapartida, crédito mal concedido,especialmente o de consumo sem lastro na renda, pode endividar famílias e frear o próprio desenvolvimento que se pretende impulsionar.
Os dados a seguir, jogam luz sobre a situação do crédito no estado do Ceará. Todos os dados foram obtidos no site scrutiniums.com.
1. Recorte
Os números abaixo usam o saldo da carteira ativa e a taxa de inadimplência das 26 unidades da Federação e do Distrito Federal no mês de julho de 2026. A carteira nacional, somada unidade a unidade, chega a R$ 7,574 trilhões.
2. Qual a fatia do Ceará
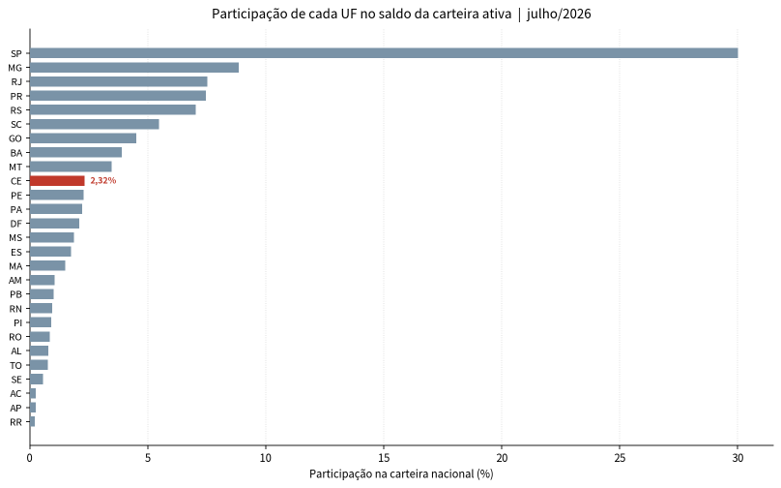
O Ceará tem saldo de R$ 175,50 bilhões. Isso equivale a 2,32% da carteira nacional. Em volume, o estado fica em 10º lugar, logo à frente de Pernambuco (R$ 173,16 bilhões; 2,29%) e atrás de Mato Grosso (R$ 263,39 bilhões; 3,48%).
São Paulo sozinho responde por 30,01% do saldo. Minas Gerais, Rio de Janeiro, Paraná e Rio Grande do Sul somam outros 30,89%. O Nordeste inteiro concentra 14,25% da carteira. Dentro da região, o Ceará responde por 16,26% do saldo nordestino, atrás apenas da Bahia (27,41% do Nordeste).
Gráfico 1. Participação de cada UF no saldo da carteira ativa (julho/2026). Ceará em destaque.
3. Inadimplência: o Ceará no ranking
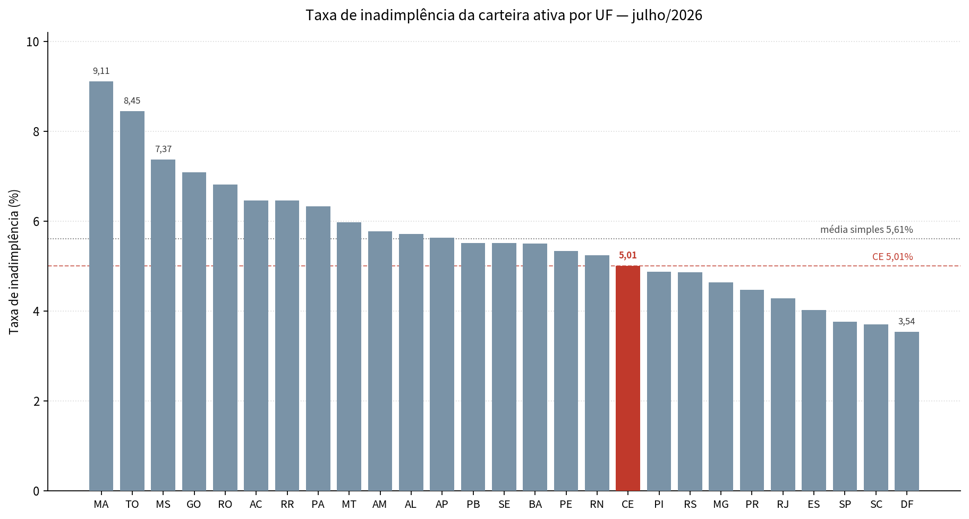
A taxa cearense é 5,01%. No ranking de inadimplência, o estado fica em 18º, portanto na metade inferior da lista (quanto menor a taxa, melhor a posição de qualidade da carteira). A média simples das 27 unidades é 5,61%. A média ponderada pelo saldo é 4,74%, puxada para baixo por São Paulo, Santa Catarina e Distrito Federal, que juntam volume alto com taxa baixa.
O Ceará fica 0,60 ponto percentual abaixo da média simples nacional e 0,27 ponto acima da média ponderada. Entre os nove estados do Nordeste, só o Piauí tem taxa menor (4,88%). Maranhão (9,11%) e o conjunto Norte-Centro-Oeste puxam o topo da inadimplência. No outro extremo, DF (3,54%), Santa Catarina (3,71%) e São Paulo (3,76%) fecham a lista.
Gráfico 2. Taxa de inadimplência por UF. Barra vermelha: Ceará (5,01%). Linha pontilhada: média simples (5,61%).
Nordeste
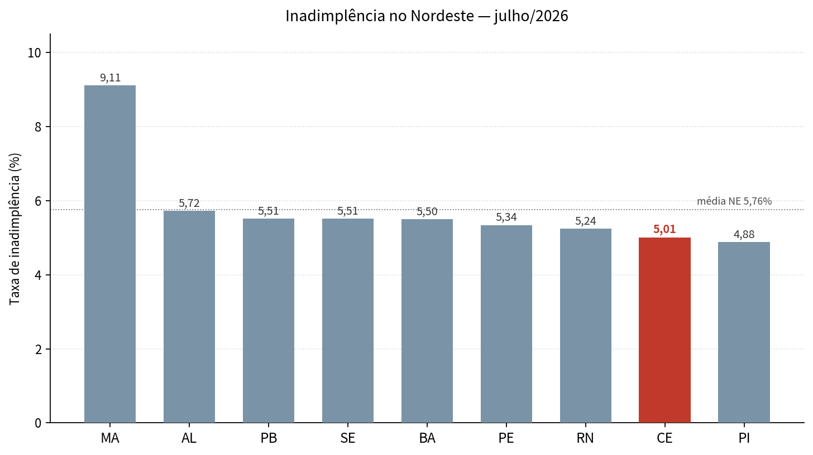
No recorte regional a leitura muda. A média simples do Nordeste é 5,76%. O Ceará fica 0,75 ponto abaixo dessa média e é o segundo melhor da região, depois do Piauí. A carteira cearense é a segunda maior do Nordeste, quase empatada com Pernambuco e bem abaixo da Bahia. Ou seja: o estado combina volume relevante na região com inadimplência abaixo da média nordestina.
Gráfico 3. Inadimplência nos estados do Nordeste. Ceará em destaque.
4. Leitura conjunta
Dois pontos valem juntos. Primeiro, o Ceará não é um mercado pequeno no Nordeste, mas é um mercado pequeno no país: 2,32% do saldo nacional. Segundo, a inadimplência de 5,01% não é baixa no padrão de São Paulo ou Santa Catarina, e também não é alta no padrão do Norte e de parte do Centro-Oeste. Fica no meio da distribuição nacional e na parte melhor do Nordeste.
Isso importa para política de crédito. Volume sozinho não descreve o estado. A carteira cearense é maior que a de Pernambuco e menor que a da Bahia, com risco de atraso abaixo da média da região. Qualquer expansão de crédito no Ceará precisa olhar essa combinação de tamanho e qualidade, e não só o saldo em reais.
5. Tabela completa
Unidades ordenadas da maior para a menor taxa de inadimplência. Valores de saldo arredondados para uma casa decimal, em R$ bilhões.
| UF | Inadimplência (%) | Saldo (R$ bi) | % da carteira |
| MA | 9,11 | 114,0 | 1,50 |
| TO | 8,45 | 58,6 | 0,77 |
| MS | 7,37 | 142,4 | 1,88 |
| GO | 7,09 | 342,6 | 4,52 |
| RO | 6,82 | 64,3 | 0,85 |
| AC | 6,46 | 19,9 | 0,26 |
| RR | 6,46 | 16,7 | 0,22 |
| PA | 6,33 | 168,1 | 2,22 |
| MT | 5,98 | 263,4 | 3,48 |
| AM | 5,78 | 79,9 | 1,06 |
| AL | 5,72 | 59,9 | 0,79 |
| AP | 5,63 | 19,5 | 0,26 |
| PB | 5,51 | 77,2 | 1,02 |
| SE | 5,51 | 42,4 | 0,56 |
| BA | 5,50 | 295,9 | 3,91 |
| PE | 5,34 | 173,2 | 2,29 |
| RN | 5,24 | 72,4 | 0,96 |
| CE | 5,01 | 175,5 | 2,32 |
| PI | 4,88 | 69,1 | 0,91 |
| RS | 4,87 | 533,1 | 7,04 |
| MG | 4,64 | 670,6 | 8,85 |
| PR | 4,48 | 565,5 | 7,47 |
| RJ | 4,28 | 570,5 | 7,53 |
| ES | 4,02 | 132,0 | 1,74 |
| SP | 3,76 | 2.273,0 | 30,01 |
| SC | 3,71 | 415,4 | 5,48 |
| DF | 3,54 | 158,8 | 2,10 |
Fonte: panorama da carteira ativa por UF, julho de 2026. Elaboração própria. scrutiniums.com
Nota: a participação percentual usa o total nacional de R$ 7.573,94 bilhões, soma das 27 unidades. Diferenças de arredondamento na casa decimal podem ocorrer na tabela.
6. Pessoa física e pessoa jurídica: Ceará e Brasil
A seção anterior trata de um corte transversal da carteira ativa em julho de 2026. Aqui entra a série mensal de inadimplência de pessoa física (PF) e pessoa jurídica (PJ), para o Ceará e para o Brasil, de março de 2011 a julho de 2026 (185 meses). A média de cada ano usa os meses disponíveis: 2011 começa em março e 2026 vai só até julho.
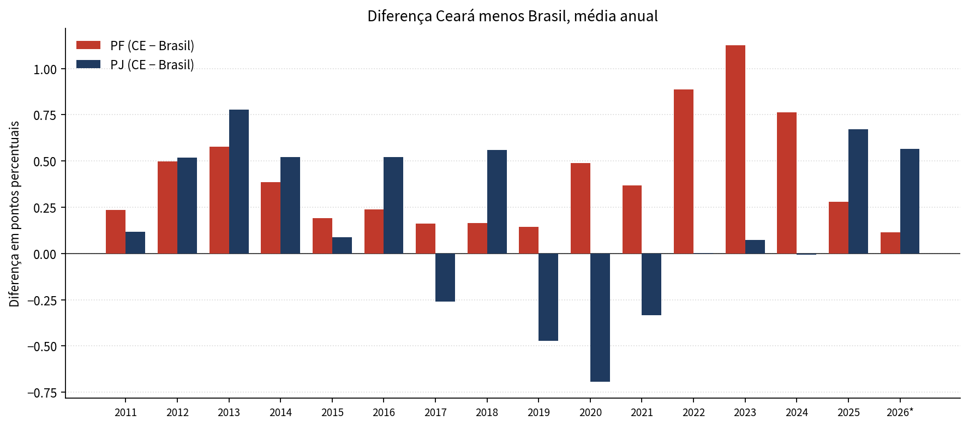
O padrão é estável. A inadimplência de PF fica acima da de PJ o tempo todo, no estado e no país. O Ceará roda quase sempre acima do Brasil na PF: em 98% dos meses a taxa cearense de pessoa física superou a nacional. Na PJ a relação é menos rígida. Em 58% dos meses o Ceará ficou acima do Brasil; entre 2019 e 2021 a PJ cearense ficou abaixo da nacional, na média anual.
Médias anuais da pessoa física
Na PF, o Ceará acompanha o ciclo brasileiro, com correlação de 0,90 entre as duas séries mensais, mas o nível cearense é mais alto. A média das médias anuais de 2011 a 2026 fica em 4,55% no Ceará e 4,14% no Brasil. O hiato abriu de verdade depois da pandemia: 0,89 p.p. em 2022 e 1,13 p.p. em 2023, o pico da série anual. Em 2024 o gap ainda era 0,76 p.p. Em 2025 e no parcial de 2026 ele encolheu (0,28 e 0,11 p.p.), porque a taxa nacional subiu mais rápido. Em julho de 2026 a PF cearense estava em 5,74% e a brasileira em 5,81%. Foi um dos raros meses em que o estado ficou abaixo do país.
Gráfico 4. Média anual da inadimplência de pessoa física. 2026 com janeiro a julho.
Médias anuais da pessoa jurídica
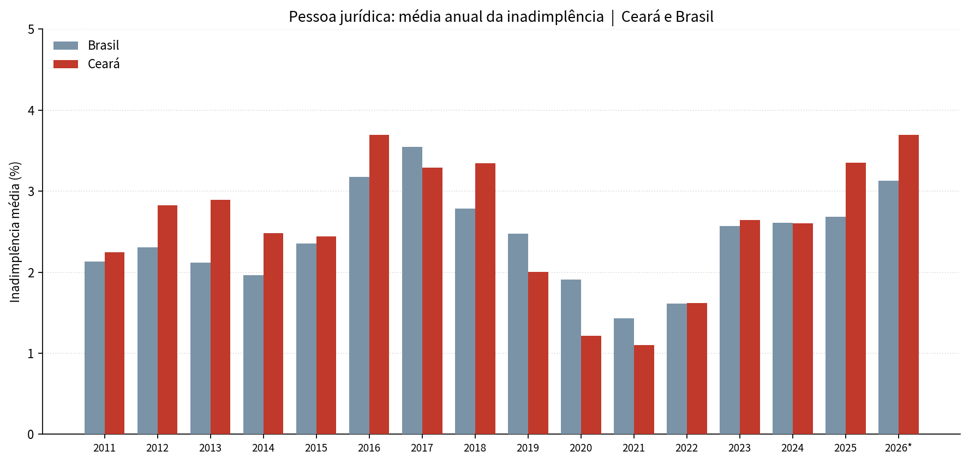
Na PJ o Ceará não fica sistematicamente pior. A média das médias anuais é 2,59% no estado e 2,42% no Brasil. Em 2017, 2019, 2020, 2021 e 2024 a média anual cearense ficou abaixo da nacional. O recuo de 2020-2021 é o mais marcado: 1,22% e 1,10% no Ceará contra 1,91% e 1,43% no Brasil. A partir de 2025 a PJ cearense volta a ficar pior. A média de 2025 foi 3,35% no estado e 2,68% no país (gap de 0,67 p.p.). No parcial de 2026, 3,69% contra 3,13%. Em julho de 2026: 3,56% no Ceará e 3,31% no Brasil.
A série mensal de PJ no Ceará tem picos isolados que puxam algumas médias (6,32% em fevereiro de 2018 e 5,55% em março daquele ano). Isso não muda o desenho de longo prazo, mas impede ler cada ano da PJ cearense como uma linha lisa.
Gráfico 5. Média anual da inadimplência de pessoa jurídica. 2026 com janeiro a julho.
PF e PJ no mesmo gráfico
PF Brasil e PF Ceará andam no andar de cima. PJ Brasil e PJ Ceará andam no de baixo. De 2021 para 2026 as quatro séries sobem. O movimento mais forte no Ceará foi o da PF entre 2021 e 2023 (de 3,34% para 5,23%) e o da PJ entre 2024 e 2026 (de 2,60% para 3,69% no parcial).
Gráfico 6. Médias anuais de PF e PJ, Ceará e Brasil.
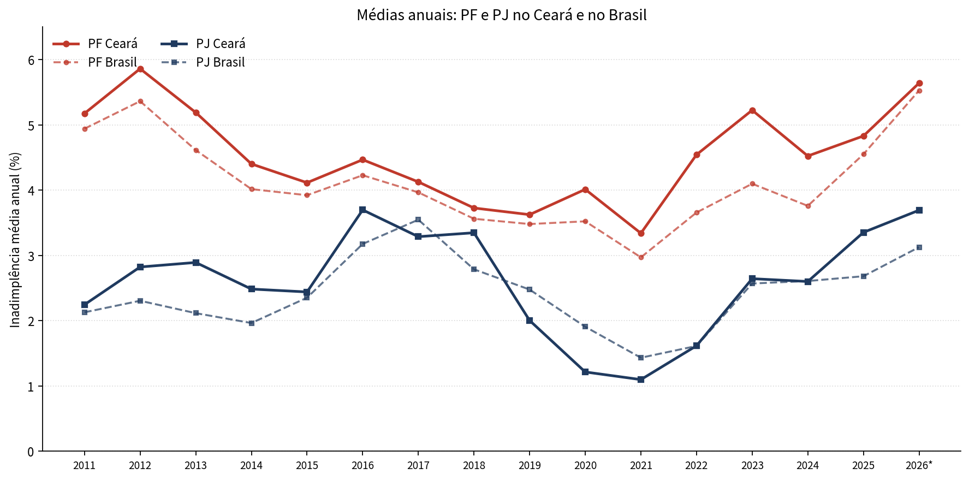
Gráfico 7. Diferença Ceará menos Brasil, em pontos percentuais. Barra positiva: Ceará acima do país.
Como ler o recorte recente
Julho de 2026 fecha um ciclo de alta. Na PF, Ceará e Brasil convergiram depois do gap largo de 2022-2024. Na PJ, o estado abriu um hiato novo em 2025 e o mantém em 2026. Se a pergunta é qualidade da carteira de famílias, o Ceará deixou de ser um outlier recente e voltou a andar colado no país, ainda que o nível absoluto (perto de 5,7%) seja o mais alto desde 2012. Se a pergunta é empresa, o Ceará piorou em relação ao Brasil nos últimos dezoito meses.
Essas taxas não são o mesmo objeto da taxa única de 5,01% usada nas seções 1 a 5. Lá o recorte é o saldo da carteira ativa por UF em um mês. Aqui a série separa PF e PJ ao longo do tempo.
7. Médias anuais
Valores em percentual. 2011: março a dezembro. 2026: janeiro a julho.
| Ano | PF Brasil | PF Ceará | PJ Brasil | PJ Ceará |
| 2011* | 4,94 | 5,18 | 2,13 | 2,25 |
| 2012 | 5,36 | 5,86 | 2,31 | 2,82 |
| 2013 | 4,61 | 5,19 | 2,12 | 2,89 |
| 2014 | 4,02 | 4,40 | 1,97 | 2,49 |
| 2015 | 3,92 | 4,11 | 2,35 | 2,44 |
| 2016 | 4,23 | 4,47 | 3,18 | 3,70 |
| 2017 | 3,97 | 4,13 | 3,55 | 3,29 |
| 2018 | 3,56 | 3,73 | 2,79 | 3,35 |
| 2019 | 3,48 | 3,63 | 2,48 | 2,00 |
| 2020 | 3,52 | 4,01 | 1,91 | 1,22 |
| 2021 | 2,97 | 3,34 | 1,43 | 1,10 |
| 2022 | 3,66 | 4,54 | 1,61 | 1,62 |
| 2023 | 4,10 | 5,23 | 2,57 | 2,64 |
| 2024 | 3,76 | 4,52 | 2,61 | 2,60 |
| 2025 | 4,55 | 4,83 | 2,68 | 3,35 |
| 2026* | 5,53 | 5,64 | 3,13 | 3,69 |
Fonte: série mensal de inadimplência PF e PJ, Brasil e Ceará, março/2011 a julho/2026. Elaboração própria. scrutiniums.com