Boletim do Economista – ISSN 3085-9670
Bolsista do Conselho Nacional de Desenvolvimento Cientifico e Tecnológico (CNPq). E-mail: emili.rauane09gmail.com
Bacharel em Ciências Econômicas, Mestre em Economia Rural pela UFC e Doutor em Direito Econômico e Socioambiental pela PUC-PR
Bacharel em Ciências Econômicas pela URCA. Especialista em Direito Tributário pela Damásio Educacional e mestre em Economia Regional e Urbana pela URCA. E-mail: andersonalcmed@hotmail.com
INTRODUÇÃO
Ao direcionar o foco para a administração da empresa agrícola/rural, esta literatura considera a organização como um marco referencial com fins de aplicar/alocar os recursos da maneira mais eficiente possível. Em tempos de inovação tecnológica, o emprego excessivo de insumos não necessariamente implica em ganhos de competividade, pelo contrário, pode indicar o uso de tecnologias atrasadas e, por analogia, incide diretamente nos custos de produção fixos ou variáveis.
Na cadeia produtiva do leite, os custos de produção, bem como as receitas possuem relevância para o sucesso desse tipo de empreendimento, uma vez que a explicitada cadeia corrobora para a geração de emprego, renda e inclusão social, principalmente na agricultura com traços familiar. Nesse contexto é importante destacar as ações da Empresa Brasileira de Pesquisa Agropecuária (EMBRAPA), por exemplo, a divulgação de valores absolutos/relativos e o melhoramento genético das vacas. Comprova-se a afirmação por meio das palavras de Rocha, Carvalho e Resende (2020, p.2), onde os aludidos pesquisadores enunciaram que “[…] a produção de leite aumentou quase 80% utilizando praticamente o mesmo número de vacas ordenhadas, graças à elevação da produtividade do rebanho”.
Em Iguatu/CE essa informação enumerada anteriormente, em termos relativos, é perceptível, uma vez que o município possui uma tradição na produção de leite e os produtores reduziram os rebanhos de gado mestiço para com esse fim, abrindo espaço para a introdução de raça como a holandês, Gir, Girolanda, entre outras.
É neste cenário que o estudo em construção teve como objetivo geral realizar uma análise econômico-financeira voltada a produção de leite em Iguatu/CE, tendo como temporalidade vigente o ano de 2024. No que diz respeito aos específicos, observa-se: i) Calcular os custos de produção; ii) Determinar as receitas da atividade; iii) Calcular a lucrativa.
Quanto aos procedimentos metodológicos e suas etapas, inicia-se pela área de estudo, perfilando pela fonte dos dados coletados/consulta bibliográfica e finaliza com o método de análise empregado, que nesse caso foi o fenomenológico.
CUSTOS DE PRODUÇÃO ENVOLVIDOS NA ATIVIDADE LEITEIRA
Segue as diretrizes da teoria microeconômica, gestão do agronegócio, administração da empresa agrícola, gestão da produção de leite, custos de produção na pecuária, dentre outras obras relacionadas com a temática em questão. Em nível conceitual, entende-se por custos de produção, “[…] a soma dos valores de todos os recursos (insumos) e operações (serviços) utilizados no processo produtivo da atividade leiteira” (Lopes; Pelegrini, 2015, p.17).
Segundo a escrita econômica, o Custo Total (CT) é o produto final procedente do somatório dos Custos Fixos (CF) com os Custos Variáveis (CV) e a tipificação/subdivisão dos mesmos pode ser visto com detalhes no estudo desenvolvido por Cruz et al. (2017).
Cenário da Lucratividade
O estudo resgata as ideias aludidas em passagens pretéritas de autores como Moraes Neto e Freitas (2022), Cruz et al. (2017), Vasconcellos (2007), Semarim e Rojo (2016) e finaliza com Oliveira e Gonçalves (2024).
RESULTADOS E DISCUSSÕES
Neste recorte espacial, a escrita que se segue concentra os esforços em responder aos objetivos propostos pelo estudo em questão. Desse modo e levando em conta os dados coletados foi possível construir a seguinte literatura como verifica-se logo abaixo:
A. Contextualização dos Custo de Produção
Ao tipificar os custos de produção da atividade leiteira o percurso da escrita, inicia-se pelos custos fixos representados pela Depreciação (D), Remuneração do Capital Investido (RC), Remuneração da Terra (RemT) e Mão de obra Permanente (MOP). De forma didática, o estudo enuncia que a D foi a que apresentou resultados com aproximadamente 33% dos CF. Desse modo, no que diz respeito as instalações físicas, máquina e equipamentos, animais e pastagens sobressaíram o estábulo (11,02%), ordenhadeira (7,71%), vacas em lactação (57,85%) e o capim (3,86%), respectivamente do total da D em curso.
Para melhor compreensão foi construído a Tabela 1, demonstrado a expressividade do D diante das outras variáveis “[…] é fundamental para refletir de maneira precisa o valor real dos ativos de uma empresa em seus balanços patrimoniais. Permite que as empresas reconheçam a perda de valor dos bens que utilizam em suas operações”[1].
[1] Para maiores informações ver Contabilidade Cidadã. O que é Depreciação? 2024. Disponível em:<https://contabilidadecidada.com.br/glossario/depreciacao-impacto-contabilidade/>. Acesso: 05 jul. 2026.
TABELA 1 – Valores Absolutas e Relativos do C F, em Iguatu/CE, 2026
| Discriminação | R$ | % |
| Depreciação | 51.853,97 | 32,72 |
| RC | 22.257,90 | 14,05 |
| RemT | 360,00 | 0,23 |
| MOP | 84.000,00 | 53,01 |
| Total | 158.471,87 | 100,00 |
Fonte: Elaboração própria dos autores
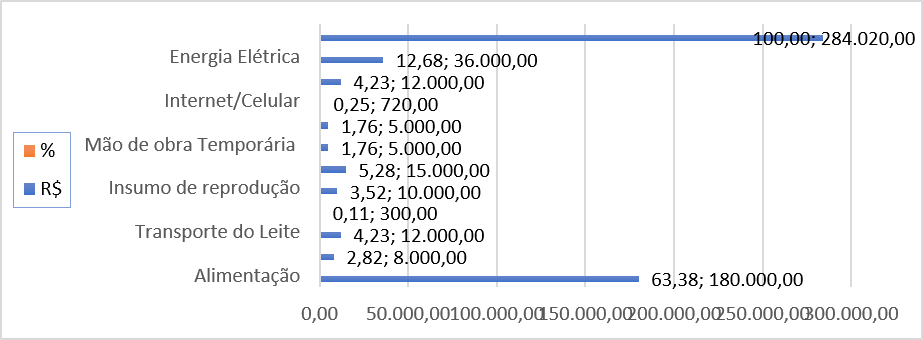
Ao seguir com a análise dos custos, em especial, os CV o item alimentação é o que mais onerou a atividade leiteira com 63,38%, conforme determina o Gráfico 1. Em segunda posição, a ilustração geométrica evidencia a energia elétrica com 12,68%. Esse resultado não se dissocia das ideias do Programa Nacional de Conservação de Energia Elétrica (PROCEL), uma vez que “[…] a eficiência energética pode ser alcançada tanto por meio do uso de tecnologias eficientes, como pela mudança de comportamento da sociedade, através da adoção de novos padrões e hábitos de uso” (Procel, 2023b; Almeida, 2024, p.8). O avanço tecnológico mostra sua musculatura com o emprego da rede mundial de computadores (internet) e a telefonia móvel, um empreendedor rural inserido na cadeia do agronegócio com seus 35 anos de idade e 15 anos de experiência/vivência na supracitada atividade, é propício a aceitar a introdução de novas tecnologias, e por analogia, busca elevar seus conhecimentos científicos através de palestras, consultorias e podcast. Este comportamento, consoante as ideais de Silva e Ribeiro (2025, p.2) acreditam que os “Podcasts educativos oferecem conteúdos variados, sendo utilizados como material complementar em várias disciplinas, estimulando a reflexão crítica e facilitando o acesso a informações de qualidade em qualquer lugar e horário”.
Gráfico 1 – Valores Absolutos e Relativos do CV, em Iguatu/CE, 2026
Fonte: Elaboração própria dos autores
B. Receitas da Atividade
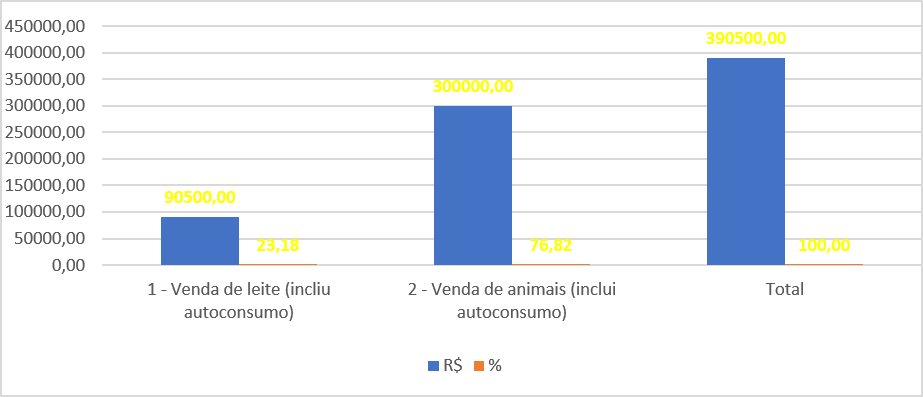
A figura geométrica representada pelo Gráfico 2, mostra que a receita originada com a venda do leite in natura de R$ 90.500, 00 (23,18%) informa que a principal fonte de renda não está relacionada diretamente com o produto e seus derivados. Apesar de ser conceituado como um alimento saudável com diversos fins, por exemplo, na calcificação de ossos e dentes “[…] ele também conta com uma boa biodisponibilidade, o que favorece sua absorção”[1].
[1] Para maiores informações ver Veja Saúde. Não é só Leite: 7 alimentos ricos em cálcio para ajudar sua saúde, 2026. Disponível em: <https://saude.abril.com.br/alimentacao/nao-e-so-leite-7-alimentos-ricos-em-calcio-para-ajudar-sua-saude/>. Acesso: 06 jul. 2026.
E mais:
Embora o cálcio seja um mineral amplamente distribuído na natureza, diferentemente dos produtos vegetais, nos lácteos este micronutriente possui maiores taxas de absorção. Por este motivo e pela presença de lactose e outros micronutrientes que favorecem a absorção de cálcio, leites e derivados são considerados as principais fontes alimentares deste mineral (Amancio, 2015, p.21)
Ao caminhar um pouco mais no rol das receitas auferidas no empreendimento em questão, constata-se que a venda de animais, por exemplo, de bezerros que é a principal fonte de receitas como mostra as informações contidas no Gráfico 2. Dessa maneira, não há espaço para lacunas abertas, ou seja, para a existência de uma interpretação dúbia no tocante a literatura da administração da empresa rural/contabilidade rural direcionada ao agronegócio da pecuária leiteira. O indicador relativo de 76,82%, por si só, é suficiente para sustentar tal argumentação.
A obtenção de receitas não é alcançada de forma aleatória e desorganizada. Pelo contrário, o empreendedor rural deve conter um banco de dados que serva como um quadro teórico de referência para deliberações de natureza econômica/financeira. Dessa forma, a importância do banco de dados é robustecida com as ideias desenvolvidas por Zanela et al. (2023, p.5), onde “[…] esse registro permite ao produtor conhecer os indicadores zootécnicos e financeiros conforme a sua realidade e, a partir deles, com auxílio de um técnico, estabelecer objetivos e metas viáveis para sua UPL, permitindo a tomada de decisões e o acompanhamento de sua evolução”.
Encerra-se a análise com a lucratividade envolvendo as variáveis que compõem a RT e o CT. Logo abaixo, constata-se via ilustração gráfica que o empreendedor conseguiu gerar uma rentabilidade de R$ 390.500,00 contra um dispêndio de R$ 442.491,87. Em linhas gerais, pode-se dizer que a lucratividade negativa ultrapassa o valor de R$ 51.000,00. De forma didática, seguindo as pegadas da teoria econômica, uma empresa pode operar no mercado em prejuízo no curto prazo, em virtude das expectativas de mudança do atual cenário. Persistindo a situação, a literatura recomenda encerrar as atividades.
Gráfico 2. Valores Absolutos e Relativos da RT, em Iguatu/CE, 2026.
Fonte: Elaboração própria dos autores
CONSIDERAÇÕES FINAIS
Nesse percurso de pensamento, nota-se que o levantamento econômico demonstrou que os custos de produção, no que diz respeito aos CF, o dispêndio com a MOP foi o quesito que mais onerou a atividade com mais de 50%. Uma alternativa que o produtor deve adotar é elevar o nível tecnológico, pois quanto mais dispêndio em tecnologia, menor dispêndio será com o fator mão de obra.
Ao dar procedimentos no universo dos custos, isto é, nos CV, a varável a alimentação foi o destaque com dispêndio bastante expressivo. Uma alternativa que o produtor deve realizar é buscar fonte de alimentos alternativos na composição da ração tais como palma forrageira, sorgo ou pastagem nativa, uma vez que o empreendimento adota o sistema de irrigação. Evidentemente que o emprego de tal alimento deve ter o acompanhamento de um especialista em gado leiteiro seja da secretaria de agricultura do município ou não. Em caráter didático, a redução de desperdícios, eleva a eficiência, e por analogia, a elevação da rentabilidade.
Constatou-se, ainda, que o empreendimento conta com animais de elevado fator econômico-financeiro. Embora o resultado do exercício econômico – financeiro foi desfavorável, não implica dizer que o empreendedor deva abandonar a atividade. Pelo contrário, o município em curso conta agora com um terminal ferroviário intermodal da transnordestina e por definição, abra-se portas para parcerias como a Tijuca Alimentos e a Master Boi sinalizando que há espaço para todos, inclusive para o gado leiteiro.
Conclui-se, portanto, que a integração entre conhecimento técnico, gestão eficiente e inovação tecnológica é fundamental para fortalecer a economia agrária de Iguatu/CE, promovendo não apenas ganhos econômicos, mas também impactos sociais positivos, como a geração de emprego, a fixação do homem no campo e a melhoria da qualidade de vida das famílias produtoras.
REFERÊNCIAS
ALMEIDA, M. Eficiência Energética Aplicada em Propriedade Rural com Bovinocultura de Leite nos Campos Gerais do Paraná, 2024. Disponível em: <https://acervodigital.ufpr.br/xmlui/bitstream/handle/1884/88002/R%20-%20E%20-%20MATHEUS%20DE%20ALMEIDA.pdf?sequence=1>. Acesso: 05 jul. 2026.
AMANCIO, O.M.S. A Importância do Consumo do Leite no Atual Cenário Nutricional Brasileiro, 2015. Disponível em: <https://sban.org.br/uploads/DocumentosTecnicos20200213042544.pdf>. Acesso: 06 jul. 2026.
CRUZ, N. B; CAMPOS, R.T.C.; FERREIRA, S; MORENO, A.M.B. Estudo de Caso: rentabilidade da atividade leiteira em uma propriedade rural em Barbalha–CE. ENCICLOPÉDIA BIOSFERA, Centro Científico Conhecer – Goiânia, v.14 n.26; p. 1541-1553, 2017.
LOPES, M.A.; PELEGRINI, D.F. Gerenciamento de Custos na Atividade Leiteira. Belo Horizonte: EPAMIG, 2015.
MORAES NETO, P.V.; FREITAS, F.R.D. Custo, Receitas Direcionadas a Produção de Leite em Crato/CE. Revista Concilium, vol.22, n.07, p.437- 450, 2022.
OLIVEIRA, M. D. M.; GONÇALVES, E. C. P. Custo de Produção e Rentabilidade da Produção de Borracha Natural: uma análise em tempos de crise. Análises e Indicadores do Agronegócio, São Paulo, v. 19, n. 5, p. 1-8, maio. 2024
PROCEL (2023b). Conhecimento Procel. Disponível em: <http://www.procelinfo.com.br/main.asp?TeamID={D75739EC-A9B6-4E70-B189 65A5FEA0D24F}>. Acesso em: 8 nov. de 2023. ROCHA, D.T.; CARVALHO, G.R.; RESENDE, J.C. Cadeia Produtiva do Leite no Brasil: produção primária. Circular Técnica 123. Juiz de Fora: EMBRAPA, 2020.
SEMARIM, R.J.; ROJO, C.A. Gestão dos Custos de Produção da Atividade Leiteira na Agricultura Familiar. Revista Gestão e Tecnologia, v.16, n.3, p.244-260, set./dez, 2016.
SILVA, A.P.; RIBEIRO, C.O. Podcast na Educação: potencialidades e desafios. REC, vol.2, n.3, p.2-8, 2025.
VASCONCELLOS, P. M. B. Guia Prático para o Fazendeiro. São Paulo: Nobel, 2007.
ZANELA, M.B.; MENDEZ, M.G.; ANGELO, I.D.V.; BITENCOURT, D. Caderno do Produtor de Leite. Pelotas:Embrapa Clima Temperado, 2023.